Kaffeemarkt: was geschah letzte Woche - und wohin geht die Reise?
Philip von der Goltz
In unsicheren Zeiten – und ja, genau in solchen leben wir – suchen Menschen nach Möglichkeiten, ihr hart verdientes Geld in Sicherheit zu bringen.
Wer in einem Land mit einer einigermaßen stabilen Währung und einem funktionierenden Finanzsystem lebt, hat dafür eine ganze Reihe von Möglichkeiten: Bankguthaben, Aktien, Immobilien, Anleihen oder andere Wertanlagen. Man muss sich nur entscheiden, wem man sein Geld anvertrauen möchte.
In vielen Ländern ist das allerdings nicht ganz so einfach.
Dort, wo das Vertrauen in Banken und Währungen begrenzt ist, können Inflation und Wechselkursschwankungen ein mühsam aufgebautes Vermögen innerhalb kürzester Zeit zusammenschmelzen lassen. Was gestern noch ein kleines Vermögen war, reicht morgen womöglich gerade noch für den Wocheneinkauf.
Also suchen die Menschen nach Alternativen. Und werden dabei erstaunlich kreativ.
Gold, Kunst und Immobilien sind klassische Möglichkeiten, Vermögen zu bewahren. Doch was macht jemand, der weder über das nötige Kapital noch über einen funktionierenden Zugang zu diesen Märkten verfügt?
Er investiert in das, was er kennt. Und manchmal ist das eben Kaffee.
Bevor wir dazu kommen, lohnt sich ein kleiner Ausflug in die brasilianische Wirtschaftsgeschichte.
Im März 1990 trat der brasilianische Präsident Fernando Collor de Mello mit einem ebenso radikalen wie folgenreichen Plan zur Bekämpfung der Hyperinflation an. Der sogenannte Plano Collor sah unter anderem vor, einen Großteil der privaten Bankguthaben und Finanzanlagen für 18 Monate einzufrieren.
Über Nacht verloren Millionen Brasilianer den Zugriff auf erhebliche Teile ihrer Ersparnisse.
Die Inflation ging zunächst zurück, kehrte aber bald mit aller Macht zurück. Was blieb, waren eine schwere Rezession, massive Liquiditätsprobleme und ein tief erschüttertes Vertrauen in das Finanzsystem.
Für Unternehmer war das besonders bitter. Rechnungen mussten bezahlt, Mitarbeiter entlohnt und Betriebe am Laufen gehalten werden. Das galt selbstverständlich auch für die Landwirtschaft. Wer plötzlich keinen Zugriff mehr auf sein Geld hatte, musste andere Wege finden, um liquide zu bleiben.
Ob und wie stark diese Erfahrung das Verhalten brasilianischer Kaffeefarmer bis heute prägt, lässt sich schwer nachweisen. Aber sie illustriert ein grundsätzliches Problem: Geld auf der Bank ist nur dann eine Sicherheit, wenn man auch darüber verfügen kann.
Und damit sind wir wieder beim Kaffee.
Für einen Kaffeefarmer ist seine Ernte nicht nur das Ergebnis eines Jahres harter Arbeit. Sie ist zugleich Vermögen. Und solange der Kaffee ordentlich gelagert wird, lässt sich dieses Vermögen auch über einen gewissen Zeitraum aufbewahren.
Eine alte Bauernweisheit bringt diesen Gedanken auf den Punkt:
Ein Bauer sollte immer drei Ernten haben: eine auf dem Feld, eine auf dem Speicher und eine auf der Bank.
Das ist natürlich leichter gesagt als getan. Nicht jeder Farmer verfügt über ausreichend Lagerraum, und nicht jeder kann es sich leisten, seine Ernte monatelang zurückzuhalten. Wer Kredite bedienen, Mitarbeiter bezahlen oder die nächste Ernte finanzieren muss, braucht Bargeld.
Doch diejenigen, die über Lagerkapazitäten und finanzielle Reserven verfügen, haben einen entscheidenden Vorteil: sie können warten.
Und genau das macht die brasilianische Situation derzeit so interessant.
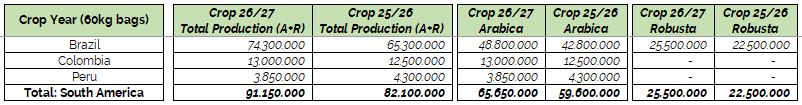
Die Ernte 2026/27 dürfte zu den größten der brasilianischen Geschichte gehören. Schätzungen liegen um die 74 Millionen Sack. An Kaffee dürfte es damit grundsätzlich nicht mangeln.
Trotzdem bedeutet eine große Ernte noch lange nicht, dass der gesamte Kaffee sofort auf den Markt kommt.
Die Farmer entscheiden selbst, wann sie verkaufen. Dabei spielen der Wechselkurs des brasilianischen Reals, die Erwartungen an die weitere Preisentwicklung, Finanzierungskosten und der individuelle Liquiditätsbedarf eine wichtige Rolle.
Hinzu kommt die Logistik.
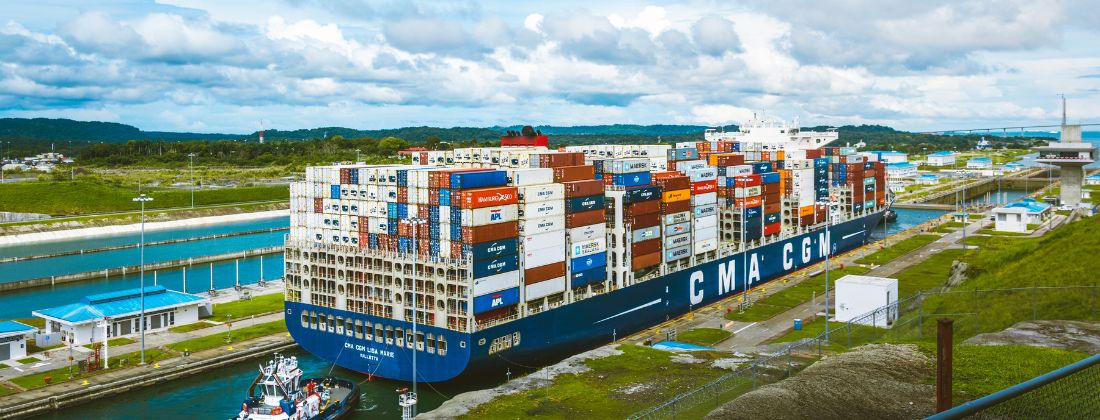
Brasilien verfügt über erhebliche Lagerkapazitäten, doch zwischen einem Sack Kaffee auf einer Farm in Minas Gerais und einem Lagerhaus in Hamburg liegen einige Tausend Kilometer, mehrere Transportmittel, ein Hafen und nicht selten eine ganze Reihe von Verzögerungen.
Besonders der Hafen von Santos steht durch die großen brasilianischen Agrarexporte unter Druck. Begrenzte Transportkapazitäten im Hinterland, eine hohe Auslastung der Terminals und unzuverlässige Fahrpläne können die Lieferketten zusätzlich belasten.
Gleichzeitig bleiben die zertifizierten Arabica-Bestände an der New Yorker Börse ausgesprochen niedrig. Zwar trifft inzwischen brasilianischer Kaffee in den entsprechenden Lagerhäusern ein, doch nicht jede angelieferte Partie wird unmittelbar zu zertifiziertem Börsenbestand.
Auch die weiterhin invertierte Terminmarktstruktur zeigt, dass kurzfristige Verfügbarkeit einen höheren Preis hat als spätere Lieferung. Das bedeutet nicht zwangsläufig, dass weltweit zu wenig Kaffee vorhanden ist. Es zeigt vielmehr, wie wichtig der Zeitpunkt der Verfügbarkeit geworden ist.
Es gibt also Kaffee. Reichlich sogar. Aber nicht unbedingt dort, wo er gerade gebraucht wird.
Und daran können selbst die schnellsten Handelsalgorithmen wenig ändern.
Während an den Börsen innerhalb von Millisekunden Millionenbeträge bewegt werden, muss der physische Kaffee weiterhin ganz analog per Lastwagen, Zug und Containerschiff zum Kunden gelangen.
So weit sind wir mit der Digitalisierung eben noch nicht, dass man sich morgens einen Kaffee-NFT herunterladen und anschließend aufbrühen könnte.
An den Börsen ging es in der vergangenen Woche entsprechend lebhaft zu.
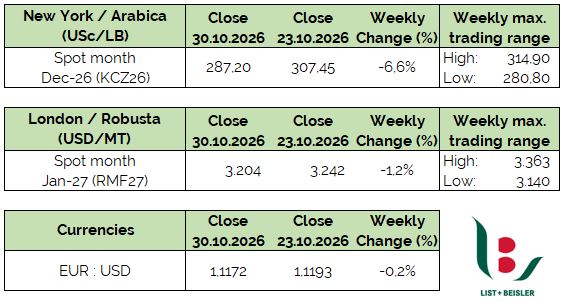
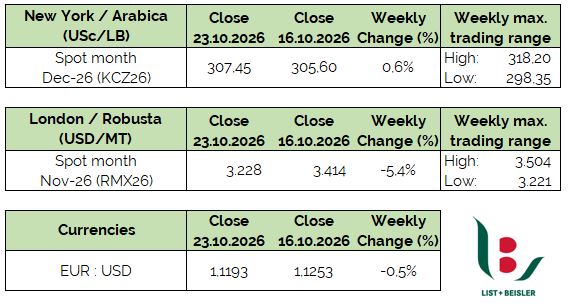
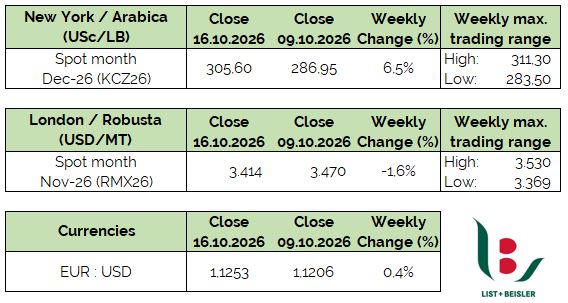
Der Dezember-Kontrakt für Arabica in New York (KCZ26) bewegte sich zwischen rund 276 und 297 c/lb. Am Freitag verabschiedete er sich mit einem Schlusskurs von 280,00 c/lb ins Wochenende. Das entspricht einem Wochenverlust von 2,5 Prozent, obwohl sich die Preise am Freitag noch einmal leicht erholen konnten.
Robusta zeigte sich dagegen etwas widerstandsfähiger. Der Januar-Kontrakt 2027 (RMF27) schloss in London bei 3.270 USD/MT und verbuchte damit einen Wochengewinn von rund 2,1 Prozent.
Zwei Kaffeemärkte, zwei unterschiedliche Wochenbilanzen. Und dazwischen eine physische Lieferkette, die sich von den hektischen Bewegungen der Börsen nur bedingt beeindrucken lässt.
Denn am Ende gilt weiterhin: Kaffee kann man in Millisekunden handeln. Liefern muss man ihn trotzdem noch.
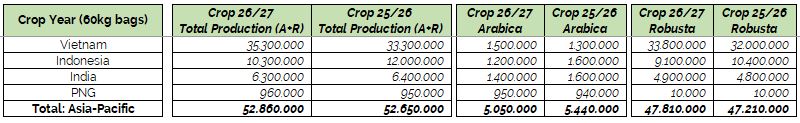
In der folgenden Tabelle findet ihr die wichtigsten Kaffeemarktdaten. Wir aktualisieren sie wöchentlich.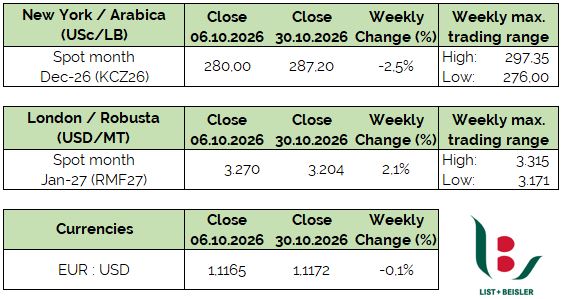
Origin News: Äthiopien, Kenia, Tansania, Uganda
Äthiopien
Die Lage in der nordäthiopischen Region Tigray bleibt angespannt. Zwischen der äthiopischen Regierung und der Tigray People's Liberation Front (TPLF) bestehen weiterhin erhebliche Spannungen. Gleichzeitig sorgt ein separater Konflikt um die Kontrolle von Gebieten entlang der Grenze zwischen den Regionen Oromia und Somali für zusätzliche Sicherheitsbedenken. Mit der zunehmenden Gewalt sind Tausende Menschen aus der Grenzstadt Moyale in das benachbarte Kenia geflohen.
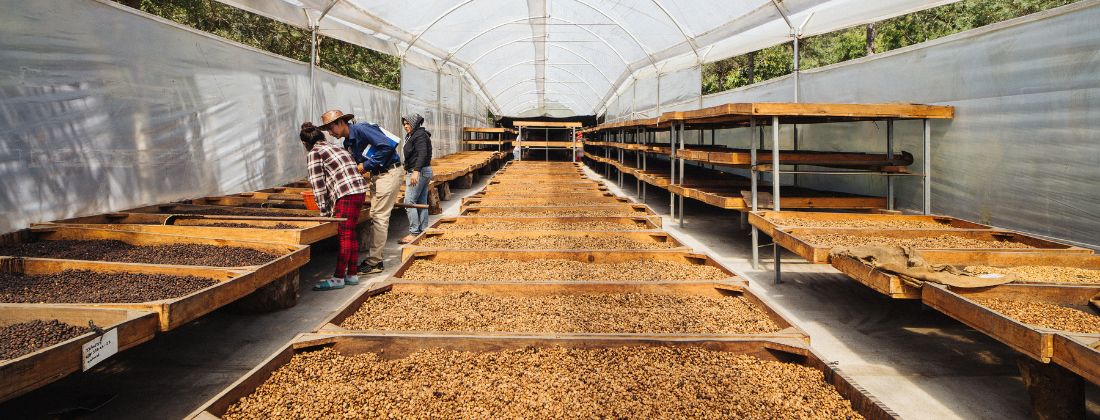
Im Oktober verzeichnete Äthiopien überdurchschnittlich hohe Niederschläge. Während der Regen grundsätzlich der Gesundheit der Kaffeebäume zugutekommt, erschweren die anhaltend feuchten Bedingungen insbesondere in den südlichen Anbauregionen die Ernte und Aufbereitung. In den wichtigsten Kaffeeanbaugebieten des Landes hat die Ernte inzwischen begonnen und wird voraussichtlich bis Anfang nächsten Jahres andauern. Wir warten bereits gespannt auf die ersten gewaschenen Kaffeemuster in unserem Labor und werden euch auf dem Laufenden halten.
Die Preise für Kaffeekirschen bleiben volatil. In den westlichen Anbauregionen sind die Preise zuletzt gestiegen und liegen inzwischen teilweise über denen im Süden, wo die Trockenheit der vergangenen Monate die Kaffeequalität beeinträchtigt hat. Mit fortschreitender Ernte zieht auch die Nachfrage zunehmend an.
Abgesehen von den bereits bekannten Verzögerungen gibt es aus dem Hafen von Dschibuti keine nennenswerten Neuigkeiten.
Kenia
In allen wichtigen Kaffeeanbaugebieten wurden Niederschläge verzeichnet, die die laufende Ernte unterstützen. Die Erntearbeiten schreiten zügig voran. Die Haupternte hat inzwischen ihren Höhepunkt erreicht und ist zu etwa 50 Prozent abgeschlossen. Auch die Trockenaufbereitungsanlagen nehmen zunehmend Fahrt auf, da immer größere Mengen Pergamentkaffee angeliefert werden.
Die Erwartungen an die laufende Saison sind ausgesprochen positiv. Die Farmer berichten von gesunden Kaffeebeständen. Erste Anzeichen deuten auf hohe Erntemengen und eine gute, gleichmäßige Qualität hin.
An der Nairobi Coffee Exchange finden weiterhin Kaffeeauktionen statt. Die Nachfrage seitens der Exporteure ist hoch.
Der Hafen von Mombasa arbeitet weiterhin nur mit eingeschränkter Geschwindigkeit. Gelegentlich kommt es zu Engpässen bei lebensmitteltauglichen Containern.
Tansania
In den Kaffeeanbaugebieten Tansanias gab es in den vergangenen Wochen vereinzelte Niederschläge der kleinen Regenzeit. Im südlichen Hochland, insbesondere in Mbeya und Mbinga, haben diese Regenfälle die Blüte der Kaffeebäume ausgelöst und geben damit einen ersten Ausblick auf das Potenzial der kommenden Ernte.
Die Wetterentwicklung wird aufmerksam verfolgt, da ein möglicher besonders starker El Niño zu intensiveren Niederschlägen führen und zusätzliche Herausforderungen für die Farmer mit sich bringen könnte.
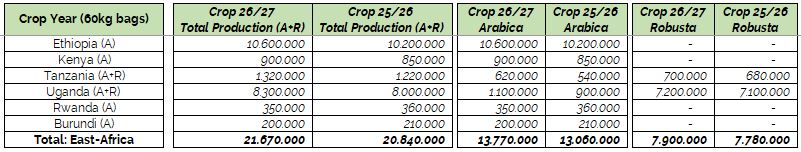
Die Arabica-Ernte ist weitgehend abgeschlossen, und die Trockenaufbereitungsanlagen arbeiten weiterhin mit voller Kapazität. Allerdings gehen die Anlieferungen von Pergamentkaffee allmählich zurück. Für die Saison 2026/27 wird sowohl bei Arabica als auch bei Robusta mit einer leicht höheren Gesamtproduktion als im Vorjahr gerechnet.
Die Verfügbarkeit von Kaffee wird zunehmend knapper, wodurch die Differentiale auf einem hohen Niveau bleiben.
Im Hafen von Daressalam kommt es weiterhin zu Verzögerungen.
Uganda
Nach einer längeren Phase mit heißem und trockenem Wetter nehmen die Niederschläge in Ugandas Kaffeeanbaugebieten wieder zu. Während der Regen die Entwicklung der Kaffeepflanzen unterstützt, verlangsamt er in einigen Regionen zugleich die Trocknung des Kaffees. Die Behörden haben darüber hinaus Hochwasserwarnungen herausgegeben.
Sowohl die Arabica- als auch die Robusta-Ernte sind im Gange. Im Westen des Landes erreicht die Ernte im Rwenzori-Gebirge ihren Höhepunkt. Auch im Osten Ugandas nähert sich die Ernte ihrem Höhepunkt. Rund um den Mount Elgon sind die Erntearbeiten bereits weit fortgeschritten, nachdem sie dort etwa einen Monat früher begonnen haben.
Mit fortschreitender Ernte verbessern sich die Kaffeezuflüsse allmählich. In Kampala treffen inzwischen wieder kontinuierlich größere Mengen ein.
Die Differentiale für Arabica und Robusta bleiben weiterhin fest. Gleichzeitig hat der ugandische Schilling in den vergangenen zwei Wochen gegenüber dem US-Dollar deutlich an Wert verloren.
Aus der Logistik gibt es keine nennenswerten Neuigkeiten.
[








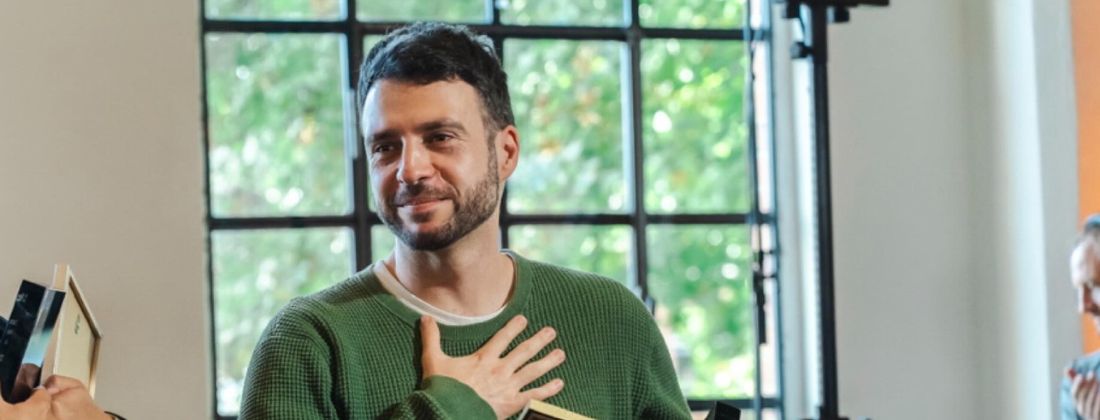


 Urs zusammen mit Niklas, unserem Head of Spot Sales, auf dem Swiss Coffee festival 2025.


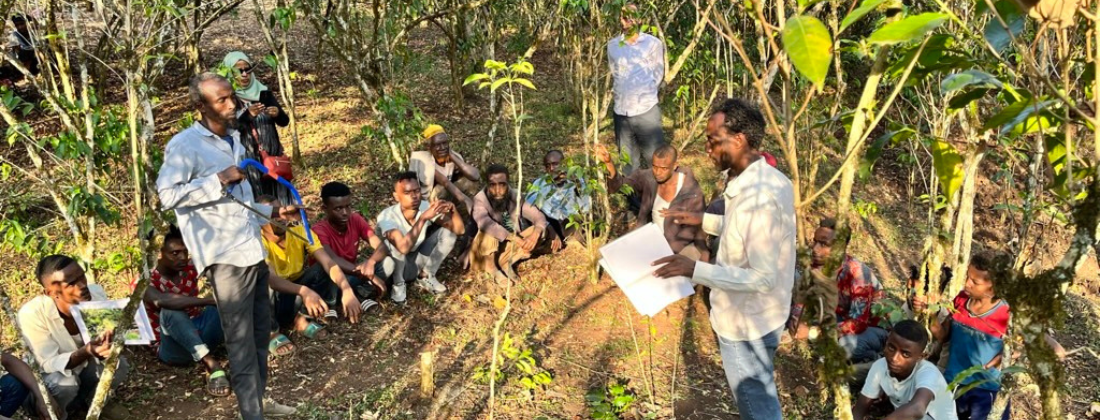


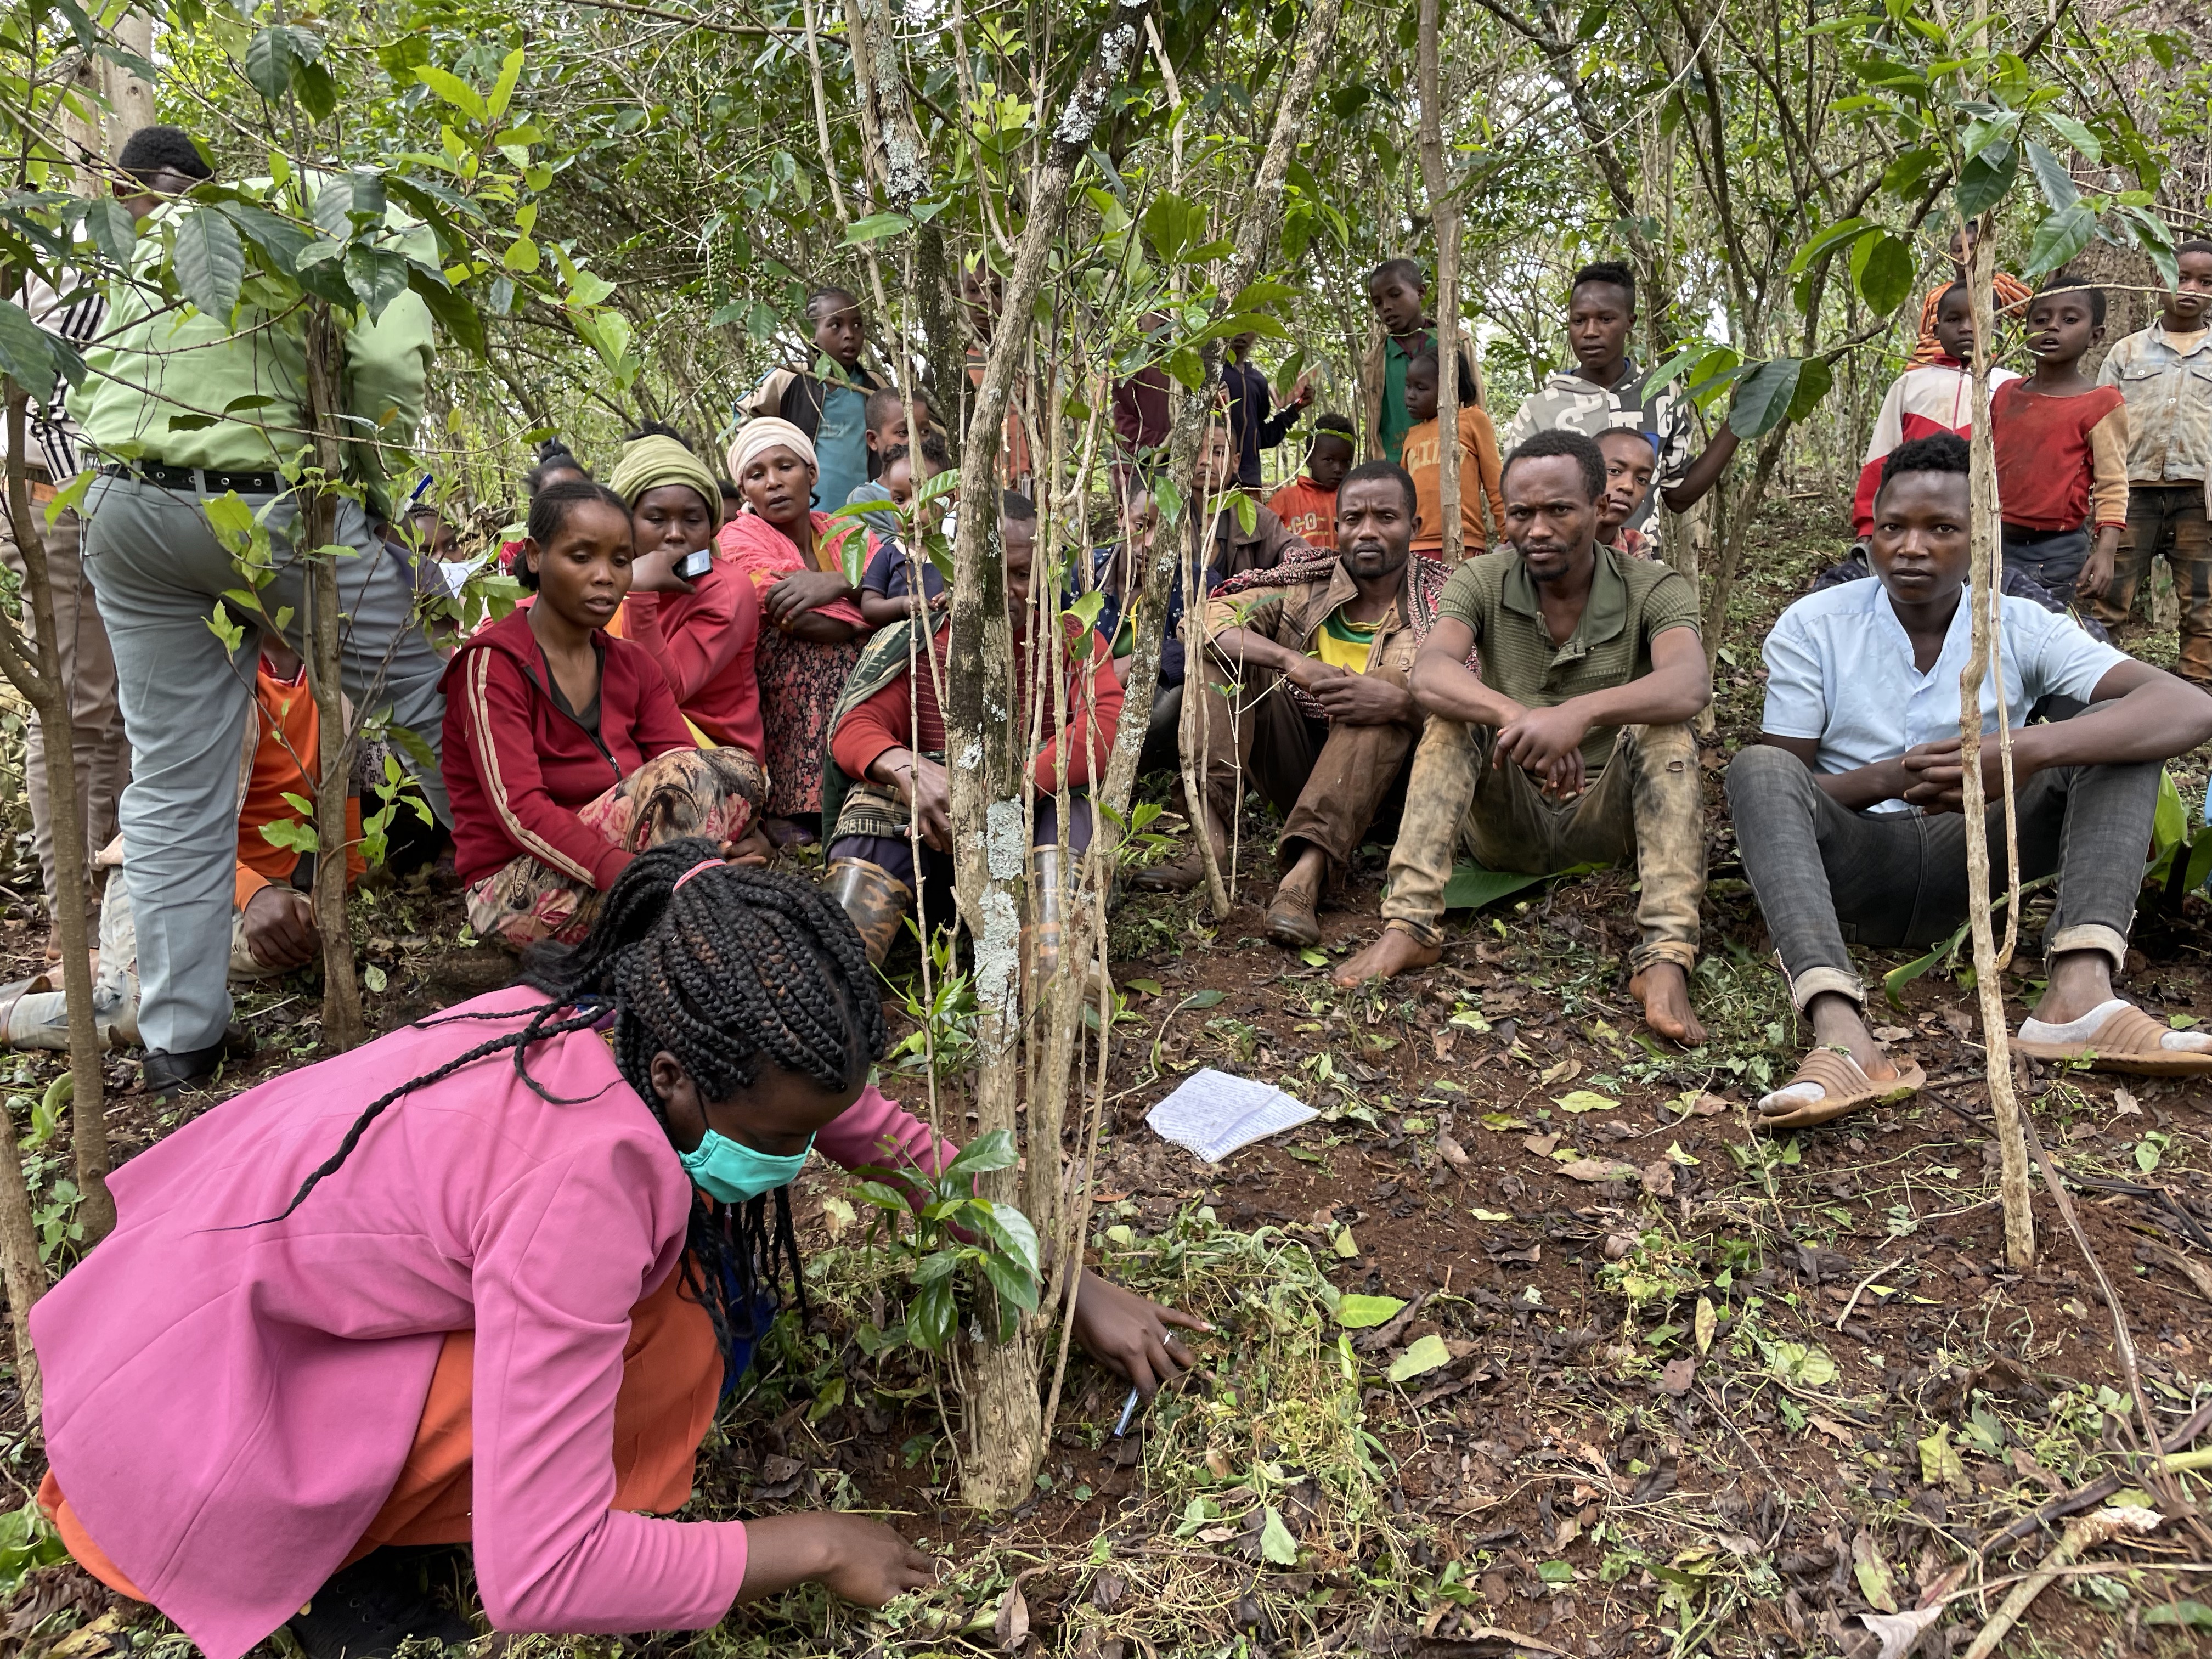
 Training zum Stumping und Kompostieren




 Nicht-EU-Markt (Kaffee-Ursprungsländer):